
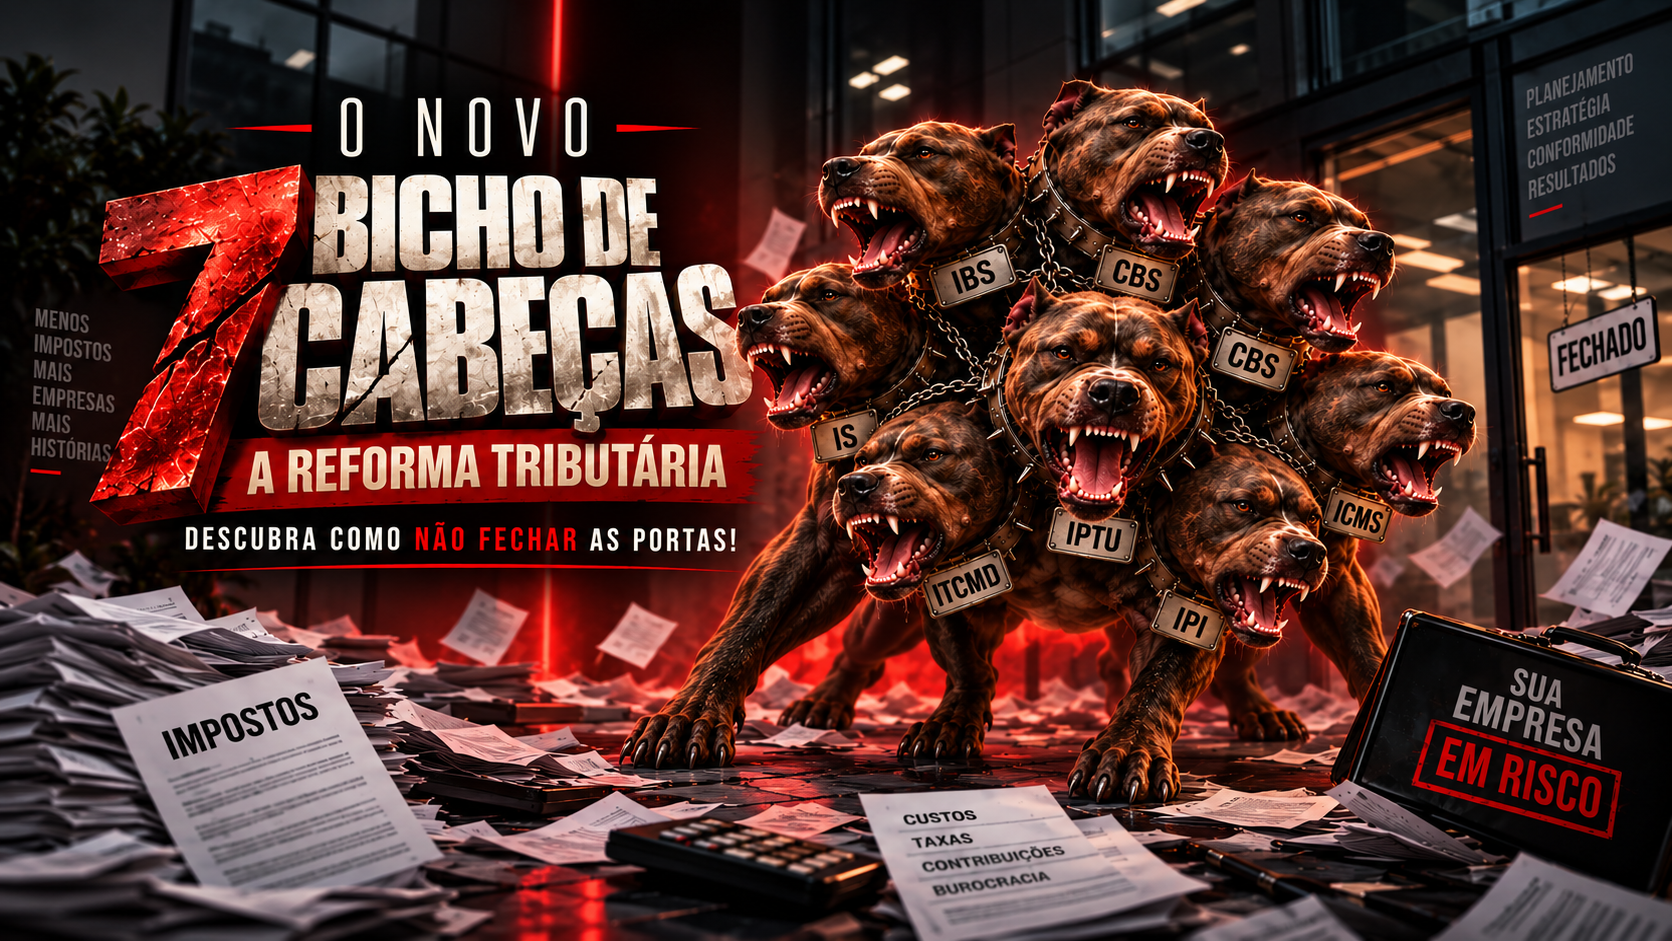
O impacto da reforma tributária no caixa da sua empresa
Introdução
A reforma tributária brasileira em curso não altera somente a quantidade de imposto que uma empresa paga. Ela também muda o momento em que a obrigação é reconhecida, a forma como os créditos são calculados e a relação entre faturamento, recebimento e fluxo de caixa. Para uma empresa de varejo, essas mudanças podem ser sentidas antes mesmo de qualquer aumento efetivo da carga tributária.
O ponto mais sensível está na transição do regime de caixa para o regime de competência. Em vez de a tributação acompanhar exclusivamente a entrada do dinheiro, a empresa pode precisar reconhecer o imposto com base na venda realizada, mesmo quando parte relevante do recebimento ocorrerá nos meses seguintes. Essa diferença exige capital de giro, previsibilidade e uma gestão integrada de vendas, estoque, fiscal e financeiro.
O dinheiro pode sair do caixa antes de você receber do cliente
A partir de 2027, a Receita Federal informou que as empresas do Simples Nacional deixarão de utilizar o regime de caixa para determinar a base mensal do novo imposto. Nas vendas a prazo, a tributação passará a considerar o momento em que a receita é auferida, e não necessariamente o momento em que o dinheiro entrou na conta. A janela para as empresas optarem pelo Simples e definirem a forma de recolhimento do IBS e da CBS para 2027 vai de 1º a 30 de setembro de 2026 (Receita Federal).
Imagine uma loja que fatura R$ 100 mil em setembro. Destes valores, R$ 30 mil foram recebidos à vista e R$ 70 mil foram vendidos a prazo, com parcelas programadas para os meses seguintes. Se a obrigação tributária estiver vinculada à realização da receita, o cálculo pode abranger os R$ 100 mil, e não apenas os R$ 30 mil já recebidos. O caixa, portanto, pode ser pressionado por uma venda que ainda não foi integralmente convertida em dinheiro disponível.
Esse não é apenas um detalhe contábil. Trata-se de um risco de liquidez. A empresa precisa pagar o tributo, manter estoque, pagar fornecedores, saldar despesas fixas e, ao mesmo tempo, aguardar o recebimento das parcelas. Quando o planejamento considera apenas o faturamento, o empresário pode acreditar que tem recursos suficientes e, na prática, enfrentar uma falta de caixa no mês da venda.
O que a empresa deve fazer
Separar claramente faturamento, recebimento e caixa efetivamente disponível.
Incluir no fluxo de caixa as obrigações tributárias previstas para vendas parceladas.
Simular cenários com diferentes prazos de recebimento e volumes de venda.
Manter uma reserva de capital de giro compatível com o ciclo de operação.
Atualizar processos fiscais antes da entrada em vigor das novas regras.
Essas medidas ajudam a transformar uma mudança legislativa em um plano financeiro objetivo. A pergunta deixa de ser apenas quanto a empresa vendeu e passa a ser quanto dessa venda poderá ser utilizada para pagar contas no curto prazo.
A margem de lucro pode ser afetada sem que o imposto pareça maior
O novo sistema cria o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS), que substituem gradualmente tributos atuais sobre o consumo, como PIS, Cofins e ICMS. A transição está prevista até 2033 (Receita Federal). Durante esse período, empresas e contadores precisam acompanhar regras de creditamento, documentação e recolhimento para evitar erros que reduzam a margem líquida.
No varejo, a margem não depende apenas da diferença entre preço de compra e preço de venda. Ela também é impactada pelo custo da mercadoria, taxas de cartão, fretes, perdas, despesas administrativas e pelo prazo necessário para receber dos clientes. Se a empresa vende a prazo e ainda precisa antecipar tributos, o dinheiro que deveria cobrir outras despesas fica retido no ciclo de recebimento.
Por isso, olhar somente para a alíquota é insuficiente. O gestor precisa avaliar o resultado após o imposto, o custo da mercadoria vendida, as taxas de pagamento, os descontos concedidos e o custo financeiro decorrente do prazo de recebimento. Uma operação que parecia positiva no faturamento pode se tornar menos atrativa quando todas essas variáveis entram no cálculo.
A métrica mais importante não é apenas quanto a empresa vendeu, mas quanto sobra no caixa depois de imposto, custo, taxas e despesas.
O estoque passa a ser ainda mais estratégico
Estoque parado representa capital imobilizado. Em um cenário de transição tributária, essa imobilização pode se combinar com obrigações fiscais antecipadas e tornar a operação mais frágil. A empresa precisa saber não apenas quantas unidades possui, mas quanto dinheiro está preso em cada categoria, em cada loja e em cada período de giro.
Considere uma compra de R$ 50 mil e uma venda de R$ 80 mil. Para entender se a operação realmente gerou valor, o sistema precisa acompanhar o custo da mercadoria, os créditos tributários, os impostos, a margem, o estoque remanescente, as vendas parceladas, as contas a receber, as taxas de cartão e o fluxo de caixa. Se o recebimento for lento, o lucro contábil pode existir sem liquidez suficiente para recomprar mercadorias.
Uma gestão eficiente do estoque deve responder a perguntas como: qual é o prazo médio de giro, quanto custa manter cada unidade, quais produtos geram caixa com mais rapidez e quais itens consomem capital sem movimentação? A reforma tributária torna essas respostas ainda mais importantes, pois a empresa precisa alinhar compras, vendas e obrigações fiscais em uma única visão operacional.
Monitorar o giro por categoria e loja.
Comparar margem bruta e margem depois das despesas variáveis.
Identificar produtos que imobilizam capital por mais tempo.
Planejar recompras considerando o calendário de recebimentos.
Evitar que a expansão das vendas aumente proporcionalmente a necessidade de caixa.
O ERP deixa de ser apenas um sistema de vendas
O ERP precisa deixar de ser apenas um registro de notas e pedidos. Ele deve funcionar como uma ferramenta de gestão do caixa, conectando vendas, estoque, financeiro, fiscal e recebíveis. Essa integração permite identificar rapidamente quando uma venda foi realizada, quando o tributo precisa ser considerado e quando o dinheiro efetivamente entrará.
A adequação também envolve a documentação fiscal eletrônica. A Receita Federal estabeleceu cronogramas para a adaptação de documentos como NF-e e NFC-e, com etapas específicas para contribuintes do Simples a partir de 2027. Além disso, a emissão obrigatória de CNPJ e de documentos fiscais por pessoas físicas contribuintes da CBS foi prorrogada para 1º de janeiro de 2027 (Receita Federal). Esses prazos reforçam a necessidade de preparar sistemas, equipes e processos antes da mudança.
Um ERP bem configurado pode apoiar a tomada de decisão diária com perguntas simples e relevantes:
Quanto foi faturado no período?
Quanto foi recebido e quanto continua em aberto?
Qual imposto deve ser considerado em cada venda?
Qual margem sobra depois dos custos e das taxas?
Quanto estoque está parado e quanto caixa será necessário para recomprar?
Qual é a projeção de caixa dos próximos dias, semanas e meses?
Essas informações permitem agir antes de o caixa ficar insuficiente. Em vez de reagir a uma falta de dinheiro depois da venda, a empresa consegue antecipar o problema, renegociar prazos, ajustar compras ou modificar condições comerciais.
O grande perigo é confundir faturamento com dinheiro
Faturamento não é caixa. Uma empresa pode registrar vendas altas e, ao mesmo tempo, não ter recursos disponíveis para pagar fornecedores, salários, aluguéis ou novos estoques. A reforma tributária amplia esse risco porque o reconhecimento da receita e a antecipação de obrigações podem ocorrer antes do ingresso integral dos valores.
O empresário precisa acompanhar, de forma conjunta, faturamento, impostos, margem, estoque, recebíveis, despesas e fluxo de caixa. Um relatório isolado de vendas não mostra se a operação financiou a própria empresa. Para isso, é necessário observar o ciclo completo: compra, venda, emissão fiscal, recebimento, pagamento de tributos e reinvestimento.
Vender é uma operação comercial. Transformar essa venda em dinheiro disponível é uma questão de gestão financeira.
Por isso, a reforma não deve ser tratada apenas como um projeto fiscal. Deve ser tratada como um projeto de governança, tecnologia e capital de giro. A empresa que organizar essas frentes terá mais condições de preservar margens e continuar vendendo durante a transição.
Uma decisão importante está acontecendo agora
Em setembro de 2026, a janela para a opção pelo Simples Nacional e para a definição da forma de recolhimento do IBS e da CBS se encerra em 30 de setembro. Essa escolha pode influenciar o calendário de pagamentos, a forma de apuração e o planejamento de crédito tributário. Por isso, não é recomendável deixar a decisão para quando a transição já estiver em andamento.
A Receita Federal também criou o Programa Nacional de Conformidade Tributária, com orientação e ferramentas destinadas a facilitar a transição e reduzir o risco de erros nas novas obrigações documentais (Receita Federal). A própria autoridade abriu uma consulta pública sobre regimes aduaneiros especiais de depósito de mercadorias entre 4 e 23 de setembro de 2026, demonstrando que muitos detalhes operacionais ainda estão em processo de consolidação (Receita Federal).
Esses prazos não significam que a empresa deva esperar o fim da consulta para começar a se preparar. Pelo contrário: é o momento de revisar precificação, estoque, crédito tributário, fluxo de caixa, documentação e responsabilidades internas. Quanto antes o negócio entender o novo ciclo, menor será o risco de decisões tomadas com dados incompletos.
Conclusão: proteja o caixa antes da transição
O impacto mais importante da reforma tributária no caixa da sua empresa pode não estar no aumento imediato do imposto, mas na mudança do momento em que a obrigação é reconhecida. Vendas a prazo, créditos tributários, custos de estoque e prazos de recebimento passam a precisar de uma visão integrada.
Para o varejo, a prioridade é simples: parar de tratar faturamento como sinônimo de dinheiro disponível. É preciso controlar impostos, margens, estoques, contas a receber e despesas em conjunto. Um ERP como o Viggo Vweb ( https://vweb-viggo.vercel.app/ ) pode apoiar essa gestão ao conectar venda, estoque, financeiro, fiscal e caixa em uma única operação.
A decisão tomada agora ajudará a empresa a entrar em 2027 com mais previsibilidade. Em vez de esperar que a reforma altere o caixa, o empresário pode antecipar seus efeitos, proteger o capital de giro e tomar decisões com base no dinheiro que realmente estará disponível.
Venda. Estoque. Financeiro. Fiscal. Caixa. Tudo conectado para que sua empresa saiba não apenas quanto vendeu, mas quanto realmente sobrou.
Proteja o fluxo de caixa da sua empresa diante da reforma tributária—agende uma consultoria gratuita para desenvolver um plano financeiro pronto para as novas regras e mantenha sua liquidez sob controle.
ENTRE EM CONTATO COM A VIGGO - 0800 150 0160
Artigos relacionados
Loja virtual ou Instagram e WhatsApp: qual a melhor opção para vender pela internet?
Hoje, praticamente qualquer empresa pode começar a vender pela internet, mas é necessário entender a diferença de vender pelas redes e por uma loja virtual.
Bem-vindo ao Blog
Bem-vindo ao blog, seu portal de artigos sobre tecnologia, gestão e inovação.
Inteligência Artificial Redefinindo o Setor Bancário: Oportunidades e Impactos
A IA transcendeu o imaginário para se tornar uma realidade tangível. Veja como o setor bancário está sendo revolucionado por essa tecnologia.